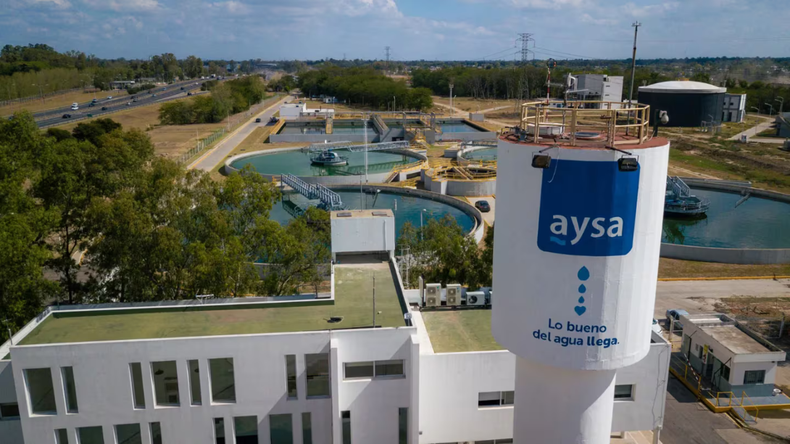
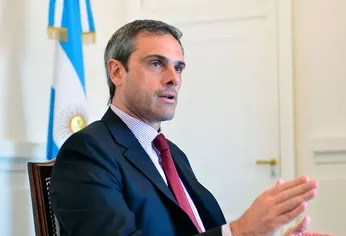
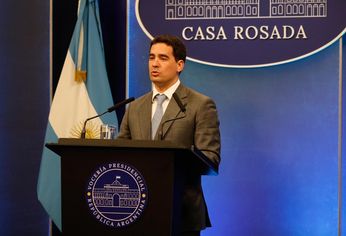
El diputado Guillermo Michel denunció este martes que la empresa estatal Agua y Saneamientos Argentinos (AySA) fue "malvendida" por el Gobierno, al considerar que la operación en la que se le adjudicó por u$s340 millones la totalidad de las acciones del Estado argentino al consorcio integrado por Rowing, Arcos Saneamento, PHX Aqua y Transclor subvaluó el patrimonio público.
Michel fundamentó su postura con un análisis sobre la entrega del 90% de la firma. "Yo creo que el concepto privatización es muy generoso. AySA fue mal vendida", aseguró el legislador de Entre Ríos, quien explicó el mecanismo contable para valuar una firma de esta magnitud en el mercado.
"Cualquier empresa, cuando la vendés, la vendés por un concepto que se llama EBITDA, pero que en realidad es la utilidad futura. Es decir, cuánto gana esta empresa por año. Y en función a cuánto gana por año es a lo que se valúa la empresa", precisó.
El diputado contrapuso las cifras del balance oficial frente al monto negociado con el sector privado. De acuerdo con su visión, los resultados operativos de la compañía revelan un grave desfasaje con respecto al precio acordado.
Michel detalló las inconsistencias financieras de la transferencia accionaria
"Si vos mirás el último balance de AySA, que cerró en 2025, la utilidad operativa fue de aproximadamente u$s270 millones. Y vos vendiste el 90% en u$s340 millones. Es decir que con 1,3 años de utilidad ya la pagás la empresa. Esa valuación no existe en ningún indicador de ninguna empresa del mundo. Vos le estás asegurando un retorno de más del 10% en dólares por año, con un agravante. No es que estás concesionando el servicio por 30 años, vos transferís las acciones. Y al transferir las acciones de la empresa a un grupo, vos lo que le permitís es usar esas acciones como garantía para salir a buscar crédito", alertó el dirigente opositor.
La cobertura de agua potable llega al 75% de la población y la de cloacas, al 61,7%.
En esa línea, Michel ejemplificó la desvalorización de las obras de infraestructura incluidas en el traspaso. Mencionó el caso de la obra de Dique Luján, en Tigre, cotizada en más de u$s1.000 millones, para demostrar que el comprador financia la operación con los propios recursos del Estado.
Michel denunció que la venta permite a los nuevos dueños utilizar el patrimonio público para cancelar sus deudas. "Le das un activo a una empresa para que se dé vuelta y salga a pedir préstamos para pagar lo que la empresa supuestamente vale. O sea, se paga sola", insistió.
El modelo mixto de YPF que garantiza el control estatal
El ex titular de la Aduana defendió la inversión privada, pero respaldó una alternativa de capital mixto con control público, como se da el la petrolera YPF.
"Yo no quiero ir a un esquema comunista o de falso nacionalismo. Yo creo en el capital privado, creo en el capitalismo moderno. Pero para AySA teníamos otra salida. Por ejemplo, el esquema de YPF: 51% en cabeza del Estado y el resto cotizando en la bolsa. Y de esa manera captabas estos u$s340 millones de manera muy rápida y seguías manteniendo el 51% en cabeza del Estado, que te permite desarrollar de manera estratégica y asegurarle agua y cloaca a los vecinos", afirmó Michel.
Para finalizar, el diputado de Unión por la Patria subrayó el carácter vital del suministro de agua y cuestionó el impacto de la privatización sobre los usuarios. "El agua en el mundo es un bien esencial y se debe garantizar. ¿Qué vamos a hacer ahora en manos de esta empresa privada cuando le corten el agua a un vecino de Virreyes? ¿Va a mandar una carta documento a Holanda para reclamarle al fondo inversor que le cortaron el agua?", se preguntó.