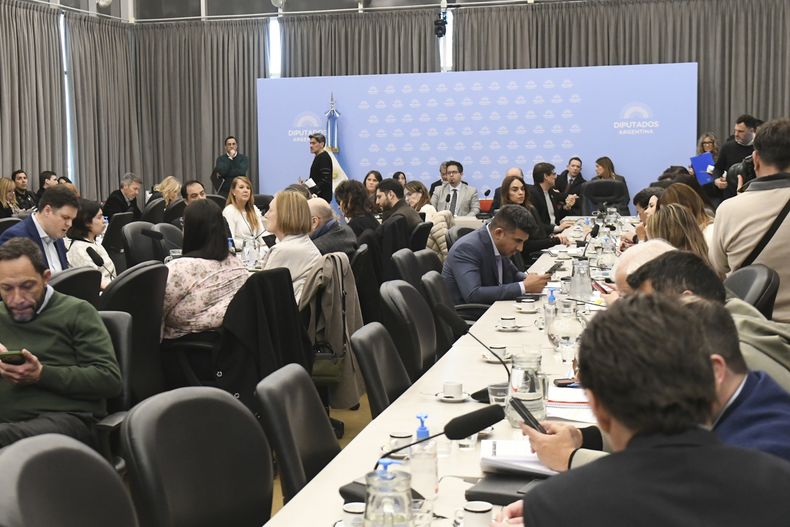
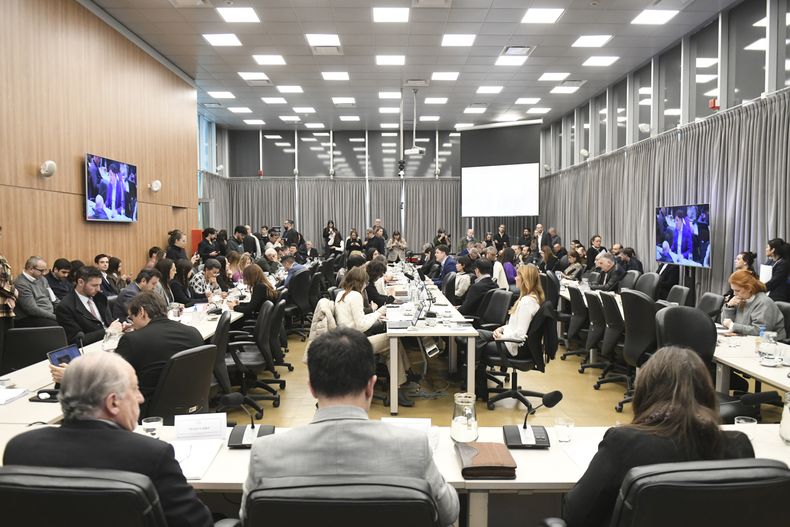
La Cámara de Diputados realiza este martes un plenario para tratar 50 proyectos de distintos bloques sobre morosidad y endeudamiento entre las comisiones de Finanzas y Defensa del Consumidor, del Usuario y de la Competencia hasta lograr un dictamen de mayoría que se pueda votar en el recinto.
Mientras que La Libertad Avanza, el PRO y la UCR impulsan un esquema centrado en la prevención y la transparencia de los créditos, Unión por la Patria, Provincias Unidas y la Coalición Cívica plantean mecanismos para intervenir sobre las deudas existentes y asistir de distintas maneras a las familias.
El plenario de comisiones para definir el dictamen de los proyectos sobre morosidad y endeudamiento.
X @DiputadosAR
Por su parte, Argentina Federal llevará un dictamen propio basado en un programa de desendeudamiento familiar y personal presentado por el diputado misionero Oscar Herrera Ahuad. Desde este bloque proponen crear el Programa Nacional de Desendeudamiento Familiar y Personal para unificar distintas deudas en una sola operación y establecer cuotas con una tasa de interés fija de hasta el 35% para quienes cobran menos de 10 salarios mínimos.
Otro punto de la iniciativa establece un límite para las entidades financieras no bancarias y emisoras de tarjetas: la Tasa Nominal Anual (TNA) no podría superar 1,5 veces la TNA correspondiente a los plazos fijos a 30 días para personas humanas.
Hace 20 días que la Cámara baja aprobó el emplazamiento de las comisiones de Finanzas y Defensa del Consumidor para que se reunieran los días 15, 22 y 29 de septiembre y avanzaran hacia un dictamen. En total, había alrededor de 50 proyectos vinculados con la morosidad familiar. Este martes se debería cerrar esa etapa y emitir los dictámenes correspondientes.
Morosidad y endeudamiento: qué proponen La Libertad Avanza, el PRO y la UCR
El dictamen oficialista pone el foco en evitar que las personas ingresen en situaciones de sobreendeudamiento a través de brindar herramientas de educación financiera, advertencias y mayor información antes de asumir determinados créditos. También busca mejorar la transparencia respecto del costo real de los préstamos.
Uno de los puntos centrales es la información sobre el Costo Financiero Total (CFT), indicador que permite conocer cuánto termina pagando una persona por un crédito al sumar intereses, comisiones, seguros y otros cargos.
La tasa de mora en Argentina escaló a 17,4% en junio, según el Mapa de la Deuda.
La propuesta no establece, según la información difundida sobre el dictamen, un esquema de refinanciación compulsiva de las deudas existentes ni fija topes generales a las tasas de tarjetas y billeteras virtuales.
El proyecto es articulado por la diputada de La Libertad Avanza Silvana Giudici y el presidente de la Comisión de Finanzas, Santiago Pauli.
Morosidad y endeudamiento: qué proponen Unión por la Patria, Provincias Unidas y la Coalición Cívica
Este dictamen apunta principalmente a quienes ya se encuentran en situación de mora. La iniciativa plantea declarar una emergencia por sobreendeudamiento durante 180 días, con posibilidad de extenderla por otro período de igual duración. Entre los principales puntos del proyecto se encuentran:
- Topes a las tasas de interés de tarjetas de crédito y billeteras virtuales.
- Límites a gastos y comisiones.
- Planes de refinanciación de hasta 36 meses, de acuerdo con el monto de la deuda.
- Eliminación del 100% de los intereses punitorios.
- Mantenimiento del capital adeudado y de los intereses compensatorios.
- Mayor control sobre las tasas diferenciadas que aplican las billeteras virtuales según el perfil de cada cliente.
El proyecto también propone darle facultades a Defensa del Consumidor para exigir información sobre los algoritmos utilizados por las billeteras para determinar las tasas aplicadas a cada usuario.