Por ahora, el oficialismo no presentó un proyecto propio y mantiene conversaciones con la UCR y el PRO para definir un dictamen, aunque todavía no hay una línea clara.
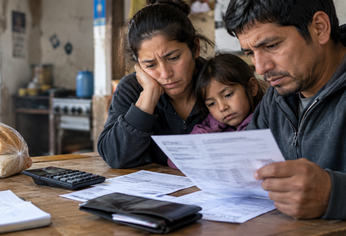
El foco de la jornada estuvo puesto en cómo enfrentar los problemas de morosidad tanto con bancos como con billeteras virtuales y sistemas informales de crédito. La intención fue ordenar el debate y evaluar alternativas que permitan aliviar la situación de miles de familias que hoy recurren a préstamos para cubrir gastos básicos, en un contexto de inflación y pérdida de poder adquisitivo.
El plan de trabajo prevé además dos encuentros adicionales, fijados para el 22 y el 29 de septiembre a las 14 horas. En esa última fecha, las comisiones deberán cerrar el proceso con la emisión de un dictamen sobre los proyectos que fueron incluidos en el emplazamiento aprobado por la Cámara.
De esta manera, se busca ordenar el debate y garantizar que las iniciativas sobre el sobreendeudamiento lleguen al recinto con una propuesta concreta.
Familias endeudadas: expositores en comisiones
En una reunión conjunta de las comisiones de Finanzas y Defensa del Consumidor, del Usuario y de la Competencia, distintos expositores tuvieron ocho minutos cada uno para plantear la gravedad del endeudamiento familiar. La mayoría concluyó de que la morosidad en Argentina es un problema macroeconómico producto de las políticas del Gobierno libertario y que el Estado debe brindar una solución conjunta y urgente.
La convocatoria fue impulsada por el presidente de la Comisión de Finanzas, diputado Santiago Pauli, y se resolvió que los titulares de ambas comisiones tengan la facultad de ampliar el temario para incluir todos los proyectos sobre endeudamiento familiar presentados antes del inicio del calendario de reuniones.
Entre las propuestas ya incorporadas figura una iniciativa que busca impedir que empresas, plataformas digitales o aplicaciones de reparto otorguen créditos, préstamos o adelantos financieros a repartidores y trabajadores de delivery, con el objetivo de evitar nuevas formas de endeudamiento en un sector especialmente vulnerable.
La primera en exponer fue la economista Alejandra Fernández Escarano del Centro de Economía Política Argentina) (CEPA) que mostró cifras que preocupan: más de 6 millones de personas morosas, un nivel de morosidad superior al de la pandemia y la crisis del 2001, y un escenario donde las familias se endeudan con créditos personales y tarjetas para pagar servicios básicos y alimentos.
Señaló además que las tasas de interés superan el 180% anual y apuntó contra las billeteras virtuales por prácticas abusivas que afectan sobre todo a hogares de bajos ingresos.
Por su parte, Claudio David Montiel (Zentrix) presentó un monitoreo de opinión pública que refleja el deterioro del poder adquisitivo. El 82% de los consultados afirmó que su salario no le gana a la inflación, y el 65% de las familias reconoció que no llega al día 20 del mes con sus ingresos. Entre los más jóvenes, un 15% no supera siquiera la primera semana, y las mujeres son las más golpeadas: el 77% no llega al 20 y apenas un 6,5% logra ahorrar.
El panorama general muestra un país donde el endeudamiento se disparó: en enero el 30% de las personas no llegaba a cubrir el mes, hoy ese número trepó al 66%. Además, el 86% considera que se necesitan dos o más ingresos para sobrevivir, especialmente en los sectores menores de 40 años y de clases bajas.
El economista Claudio Caprarulo, director de la consultora Analytica, explicó que la morosidad no es un fenómeno nuevo, sino que viene creciendo con fuerza desde 2025. Según datos del BCRA, hoy existen 21 millones de deudores, muchos con obligaciones en más de una entidad. Señaló que los bancos concentran la mayor parte de los créditos, seguidos por las fintech y, en menor medida, cooperativas y fideicomisos. En provincias con mayor pobreza e informalidad, las fintech ganan terreno y los jóvenes aparecen como los más expuestos al riesgo.
Luego, Pablo Manzanelli, investigador del Centro de Investigación y Formación de la República Argentina, advirtió que más de 6 millones de personas están en mora, con ratios que duplican los niveles de la pandemia. Apuntó a la crisis de ingresos salariales, las jubilaciones bajas y la desregulación financiera del Gobierno, que permitió tasas de interés punitivas en tarjetas y préstamos personales. Según el BCRA, las fintech aplican tasas cercanas al 144%, lo que genera una “bola de nieve” de deuda para las familias.
El crédito como salvavidas
Las exposiciones dejaron en claro que el problema no pasa por el crédito productivo, sino por el crédito que las familias usan para subsistir donde la deuda terminó funcionando como un “segundo ingreso” destinado a cubrir lo básico: alimentos, salud, tarifas y servicios.
Por su parte, la diputada santafesina Mahmud Gisel aportó datos de su provincia: en siete meses hubo 7.465 denuncias en defensa del consumidor, el 77% de todas las registradas el año anterior. En Rosario, los pedidos de asesoramiento por sobreendeudamiento crecieron un 25% en dos meses.
Las entidades bancarias también tuvieron su turno y Javier Bolzico, presidente de ADEBA, defendió el crédito como herramienta de desarrollo y destacó que los bancos ya refinanciaron más de 500 mil deudas con sus clientes, sin intervención estatal, aunque reclamó estabilidad económica y reglas claras para no afectar el crédito futuro.
En ese mismo contexto, Paz Adrogué, gerente técnica y asesora de la presidencia de la Asociación de Bancos de Argentina (ABA), defendió el rol de los bancos y advirtió que una ley de emergencia generalizada podría dañar el sistema financiero.
En ese sentido, señaló que la morosidad ya se gestiona con esquemas dinámicos, alertas tempranas y supervisión del BCRA, caso por caso, sin necesidad de más legislación. Para ella, sumar burocracia y costos de cumplimiento solo encarecería el crédito y limitaría las oportunidades de progreso de millones de hogares.
En contraste, el economista Nicolás Walovnik, de la Usina del Observatorio Ciudad de Buenos Aires, planteó que el problema excede la educación financiera y está directamente ligado a la caída del empleo y los salarios. Expuso que en la Ciudad e Buenos Aires se perdieron más de 112 mil puestos de trabajo, aumentó la informalidad y se quintuplicó la cantidad de morosos, incluso en el distrito con mejores condiciones del país.
Subrayó también que el problema se ve reflejado en mayor medida en los más jóvenes (menores de 29 años) quienes acceden a fintech enfrentan tasas punitivas y que, en la práctica, el crédito terminó reemplazando al salario, reflejando una falla estructural de las políticas públicas.
En esta primera instancia la discusión en comisiones dejó en claro que las propuestas que circulan son apenas "parches temporales frente a un problema mucho más profundo" donde el deterioro del poder adquisitivo se da por las políticas económicas del Gobierno libertario. En las exposiciones quedó demostrado a través de cifras y datos concretos que los salarios que no alcanzan para cubrir lo básico y que la inflación pulveriza ingresos.
En este contexto, las medidas que se plantean funcionan como "tapa baches" y no atacan la raíz del problema, indicó el diputado Mario Manrique (UxP).