- Las tasas de interés pueden cambiar según el banco y el canal de contratación.
- El plazo de la operación determina cuándo se acredita el capital junto con los intereses.
- La evolución de los precios es clave para evaluar el rendimiento real de la inversión.
- Comparar las propuestas de distintas entidades permite identificar mejores condiciones para ahorrar.
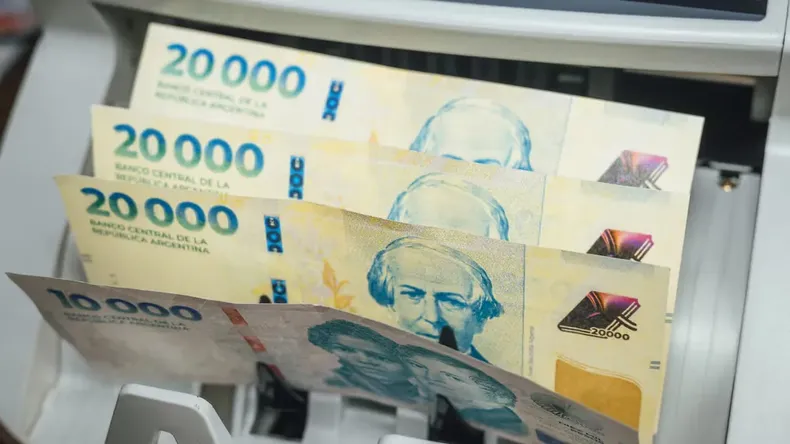
Plazo fijo: la colocación tradicional sigue siendo una alternativa para quienes buscan conocer de antemano cuánto van a cobrar por sus ahorros. Este mes, depositar a un mes permite calcular los intereses según la tasa que ofrece cada entidad financiera y el canal elegido para realizar la operación. Cuánto podés ganar si depositás $3.800.000 a 30 días en octubre de 2026.
En el Banco Nación, las tasas para personas humanas varían entre las operaciones realizadas en sucursal y las que se constituyen por medios electrónicos. La diferencia impacta directamente en el rendimiento obtenido al finalizar el período.
Por eso, antes de invertir, conviene revisar las tasas de distintas entidades financieras y compararlas con las expectativas de inflación. También es importante recordar que el plazo fijo tradicional mantiene el dinero inmovilizado hasta su vencimiento, de acuerdo con las condiciones de la operación.
Cuánto ganas por depositar $3.800.000 en un plazo fijo según el banco
De acuerdo con las tasas publicadas por el Banco Nación al 16 de octubre de 2026, los depósitos en pesos a un plazo de entre 30 y 59 días tienen una Tasa Nominal Anual (TNA) del 15,50% para las operaciones realizadas en sucursal y del 19,25% para las constituidas por canales electrónicos.
Si una persona deposita $3.800.000 a 30 días en una sucursal, con una TNA del 15,50%, obtiene aproximadamente $48.410,96 en ganancia. De esta manera, al vencimiento recibe un total de $3.848.410,96, compuesto por el capital inicial y la ganancia generada.
En cambio, si realiza la operación por medios electrónicos, con una TNA del 19,25%, los beneficios ascienden a $60.164,38. En ese caso, el monto total al finalizar los 30 días alcanza los $3.860.164,38. La diferencia entre ambas modalidades es de $11.753,42 en intereses durante el período. Estos cálculos corresponden a las tasas informadas por el Banco Nación y no representan necesariamente los rendimientos ofrecidos por otras entidades financieras.
Cómo quedan los Plazos fijos en relación a la inflación
Las previsiones para el inicio de 2026 ubican la inflación mensual en torno al 2%. En este marco, los plazos fijos tienden a ubicarse cerca de un punto de equilibrio en términos reales. Las colocaciones realizadas mediante canales electrónicos, al contar con tasas algo superiores, logran un desempeño más favorable frente al avance del costo de vida en el corto plazo.